汽车租赁与设备融资的资产配置方案:降低企业一次性采购成本
很多企业在扩张期都会遇到同一个矛盾:业务需要车辆或设备来支撑,但一次性采购会占用大量现金流。尤其对于物流、工程、医疗、连锁零售这类重资产运营的行业,一台工程机械动辄几十上百万,一批运输车辆更是数百万级别的支出。融资租赁和金融租赁提供的资产配置方案,本质上是把"买"变成"用",把一次性资本支出转化为可预测的周期性支出。
融资租赁与金融租赁的底层逻辑差异
融资租赁的核心是"融资+融物"的双重属性。租赁公司根据企业选定的设备或车辆,出资购买后租给企业使用,企业按期支付租金,租期通常覆盖资产大部分经济寿命。租期结束后,企业往往能以象征性价格获得所有权。金融租赁则更偏向持牌金融机构的操作模式,由银保监会监管的金融租赁公司开展,资金成本更低,适合大型设备、飞机船舶等超大额标的。
两者在税务处理上也有区别。融资租赁的租金发票通常可全额抵扣,而经营租赁只能抵扣当期租金部分。企业需要根据自身增值税结构和资产入表需求来选择。
汽车租赁与设备融资的典型配置路径
实际操作中,企业可以按以下步骤设计资产配置方案:
- 资产盘点与需求分层:把车辆和设备按使用频率、折旧速度、技术迭代周期分类。高频使用的运输车辆适合融资租赁,技术更新快的电子设备可考虑短期经营租赁。
- 测算全周期成本:对比一次性采购的折旧+维护+资金占用成本,与租赁方案的租金+残值处理成本。关键指标是净现值(NPV)和内部收益率(IRR)。
- 选择租赁结构:直租、售后回租、杠杆租赁各有适用场景。售后回租能快速盘活已有资产,适合现金流紧张但资产优质的企业。
- 谈判残值与回购条款:残值设定直接影响租金水平,回购条款则关系到退出灵活性。
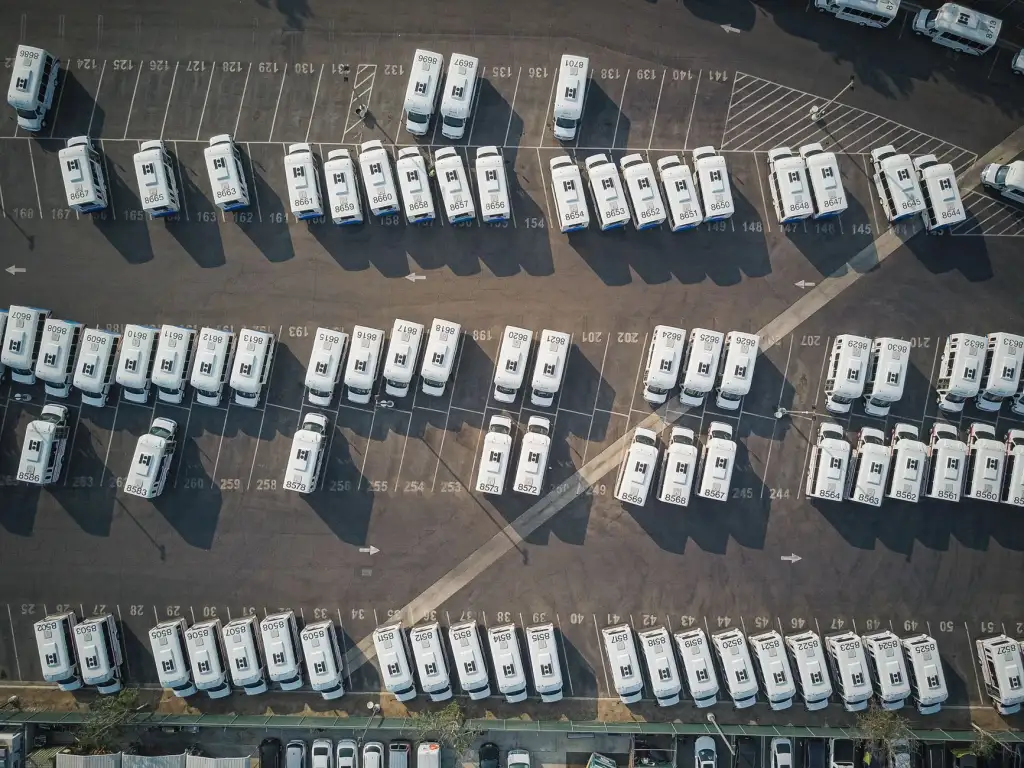
以一家拥有50台配送车辆的区域物流企业为例,采用融资租赁后,首年现金支出从约1200万降至约300万,释放的现金流可用于网点扩张和信息系统升级。
落地时的三个关键注意事项
利率与费用结构要穿透看。表面年化利率可能不高,但加上手续费、保证金占用、保险捆绑后,实际综合成本可能上浮20%-30%。建议要求租赁公司提供完整的现金流测算表。
所有权与使用权的边界要清晰。租期内资产通常登记在租赁公司名下,企业的使用、保险、维修责任需在合同中明确,避免出险后理赔纠纷。
退出机制要前置设计。设备技术迭代快,租期结束时是续租、回购还是退还,提前约定能避免被动。
常见问题
- 融资租赁会上企业征信吗?会。金融租赁接入央行征信,融资租赁公司多接入百行征信或商业征信,逾期同样影响后续融资。
- 中小企业能申请吗?可以,但通常需要成立满2年、有稳定流水,部分产品要求法人或股东提供连带担保。
- 租金能抵扣增值税吗?直租模式下,租金中的本金部分取得专票可抵扣;回租模式则按贷款服务处理,抵扣规则不同。
资产配置的本质不是追求"拥有",而是追求"使用效率最大化"。把有限的资金留给核心业务,把重资产的负担交给专业的租赁结构去消化,这才是融资租赁和金融租赁在当下经济环境中真正的价值所在。小蜜蜂融资租赁(上海)有限公司在汽车租赁与设备融资领域积累了多行业方案经验,可根据企业实际现金流节奏定制租期与还款结构。