小蜜蜂融资租赁解析:设备融资租赁如何帮助企业优化资产配置
在制造业与服务业加速迭代的当下,企业资产配置的逻辑正在发生深刻变化。一次性支付数百万采购设备,不仅占用大量流动资金,还让企业在技术更新面前背负折旧压力。融资租赁作为一种兼具融资与融物属性的金融工具,正被越来越多企业纳入资产优化的核心策略。小蜜蜂融资租赁(上海)有限公司结合一线业务实践,拆解设备融资租赁的运作逻辑与落地要点。
融资租赁与金融租赁:资产配置的两种路径
很多企业主对这两个概念存在混淆。简单区分:金融租赁由银保监会批准设立的金融租赁公司开展,属于持牌金融机构;而融资租赁公司则由商务部主管,服务对象更偏向中小企业和具体产业场景。两者在会计处理上均体现为“使用权资产”与“租赁负债”,但审批效率、行业专注度差异明显。对于需要快速上线设备、又不想稀释股权的成长型企业,融资租赁的灵活性往往更具吸引力。
设备融资如何优化资产负债表
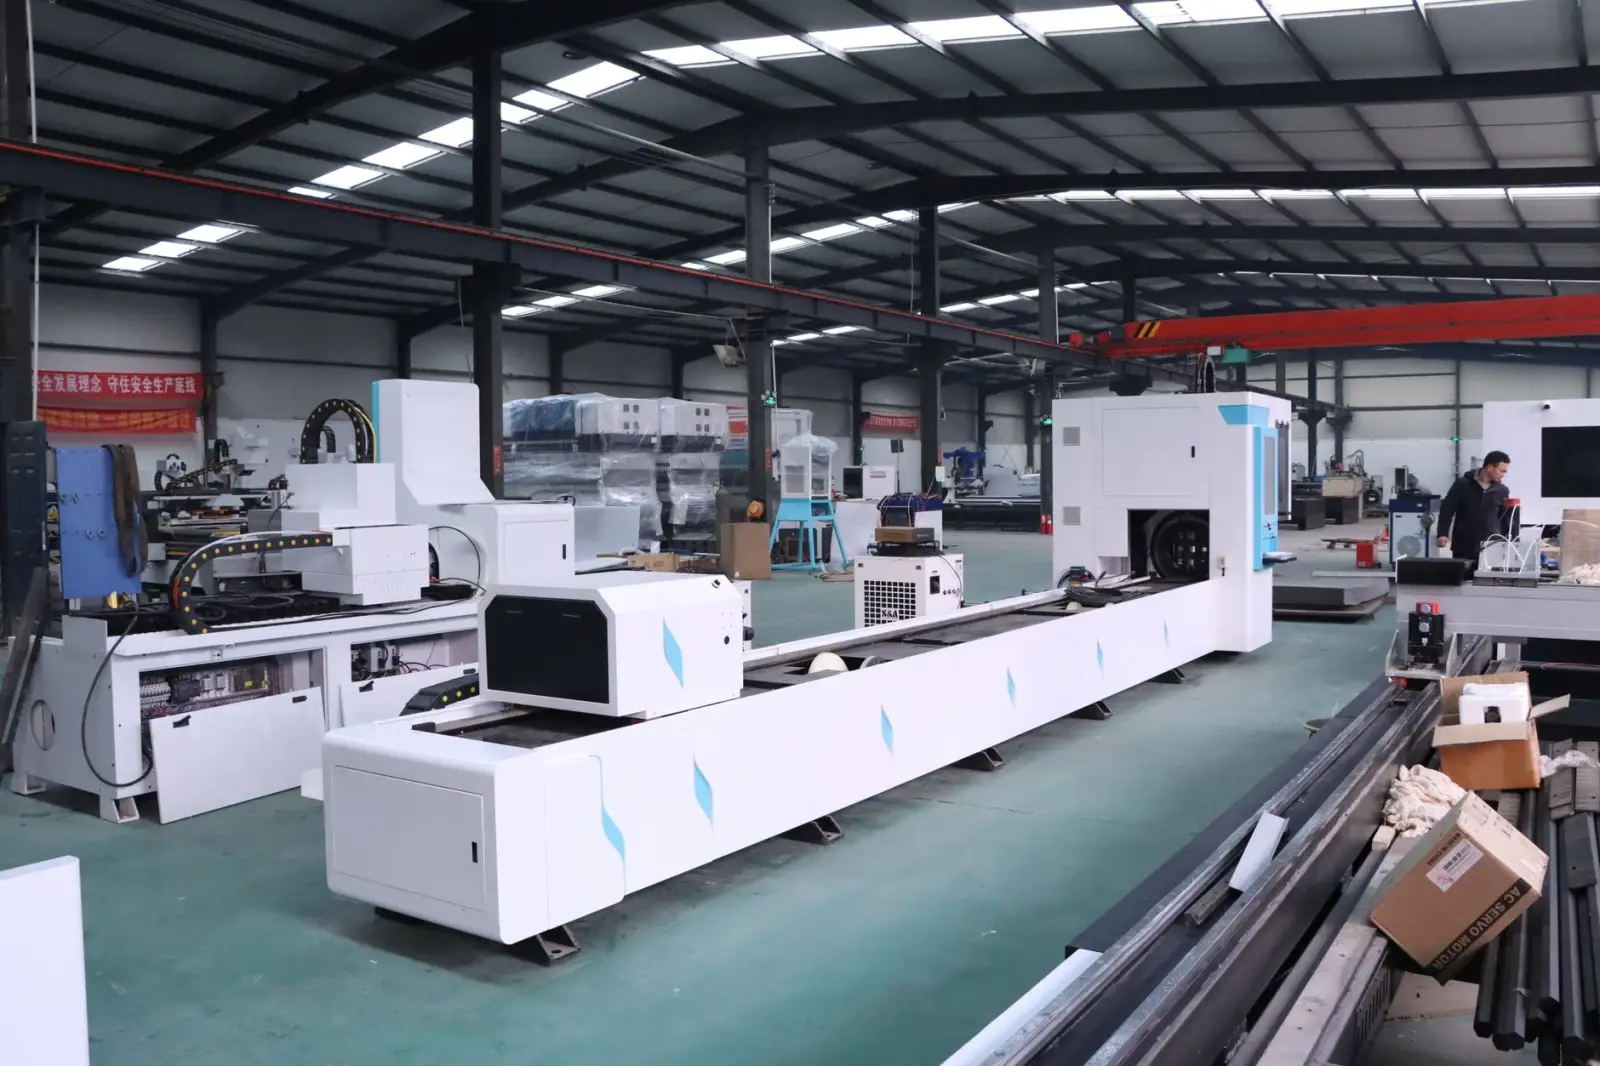
设备融资的核心价值不在于“借钱”,而在于重构现金流节奏。以一台500万元的数控加工中心为例,若采用直租模式,企业只需支付20%—30%首付,剩余款项在3—5年内分期偿付。这带来三个直接变化:
- 现金流释放:原本一次性流出的资金可留存用于原材料采购或研发投入;
- 表内优化:经营租赁在财务报表中不计入固定资产,降低资产负债率;
- 税务调节:租金支出可全额税前扣除,加速成本回收。
值得注意的是,汽车租赁在物流、网约车及企业车队管理中同样遵循这一逻辑。车队规模化更新时,租赁模式让运营方无需一次性承担全部购置成本,还能规避车辆残值波动风险。
操作流程中的关键节点
从尽调到放款,设备融资租赁通常经历六个环节:需求申报→设备选型与供应商确认→资信评估→合同签署→设备交付与验收→租金起租。其中资信评估环节最容易被低估。小蜜蜂融资租赁在实务中发现,企业若能提前准备近两年审计报告、银行流水及设备采购合同,审批周期可缩短30%以上。
常见问题与风险提示
问题一:租赁期满设备归谁? 直租模式下通常约定名义货价(如100元)留购,企业取得所有权;经营租赁则需续租或退还。
问题二:提前还款是否划算? 多数合同设有提前还款补偿条款,需综合资金成本与违约金测算,并非总是有利。
问题三:设备贬值风险由谁承担? 融资租赁中残值风险主要由出租方承担,这是其区别于抵押贷款的重要特征。
企业在签约前应重点确认:租金计算方式(等额本息/等额本金)、保险责任归属、设备瑕疵处理机制。任何口头承诺都应落纸为据。
资产配置的本质是在流动性、收益性与风险之间寻找平衡点。设备融资租赁不是简单的“分期付款”,而是一套涉及税务、会计、现金管理的系统性工具。小蜜蜂融资租赁(上海)有限公司建议,企业在决策前应完成三件事:测算全周期现金流缺口、比对至少两家租赁方案、明确设备技术迭代周期。把租赁期限与设备经济寿命对齐,才能真正让融资租赁服务于资产效率的提升。