融资租赁与金融租赁的区别:企业设备采购如何选择适合的租赁模式
企业在进行设备采购或车队扩充时,常面临一个现实问题:同样叫“租赁”,为什么有的方案能抵扣进项税、有的不能?有的审批快、有的额度高?答案藏在融资租赁与金融租赁的牌照属性与交易结构差异里。作为专注设备融资与汽车租赁的服务方,小蜜蜂融资租赁(上海)有限公司在日常业务中反复遇到这类咨询,本文从实操角度拆解两者区别,帮助企业做出更匹配的选择。
一、监管主体与牌照性质不同
融资租赁公司由地方金融监管部门监管,属于非银行金融机构以外的类金融组织;金融租赁公司则是经国家金融监督管理总局批准设立的持牌非银行金融机构,多为银行系背景。这一根本差异决定了两者在资金来源、杠杆约束和客户准入上的不同取向。金融租赁依托银行同业拆借与金融债,资金成本通常更低,但审批链条长、对主体信用要求高;融资租赁更贴近产业端,方案灵活度是核心优势。
二、交易结构与设备融资的适配逻辑
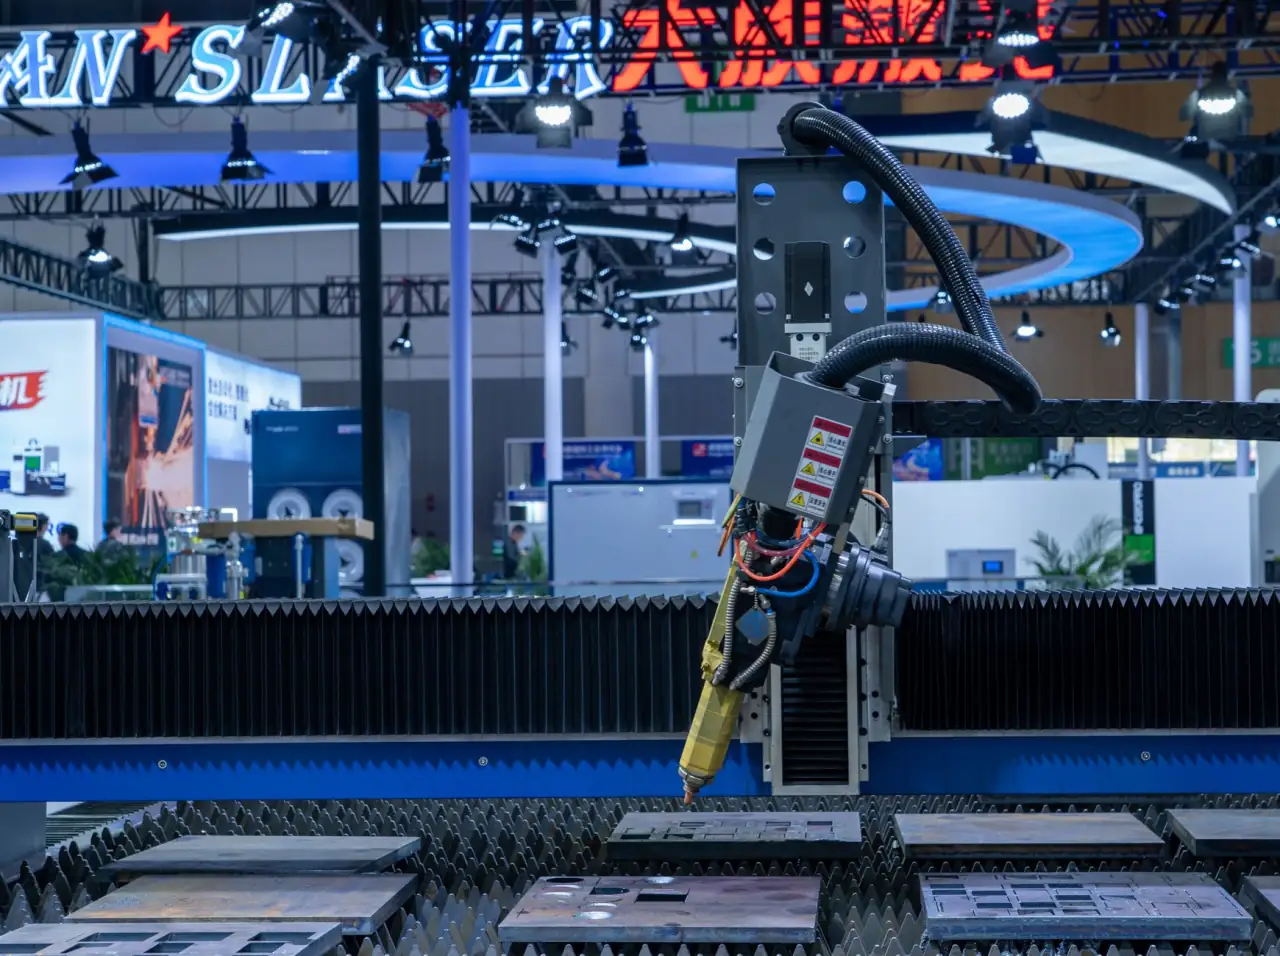
两者在直租与回租的法律结构上基本一致,但业务重心有别。金融租赁偏向飞机、船舶、大型医疗设备等单笔金额大、期限长的资产;融资租赁则广泛覆盖制造设备、工程机械、商用车及乘用车等中小额标的。对于需要快速完成设备融资的中小企业,融资租赁公司往往能在3至7个工作日内完成尽调与放款,而金融租赁的流程通常以月为单位计算。
值得注意的还有会计与税务处理。直租模式下,承租人取得的增值税专用发票可按13%抵扣进项税,租赁期内利息部分还可计入财务费用税前扣除,这对利润敏感型企业是实打实的现金流优化。
汽车租赁场景的差异化选择
在商用车队和汽车租赁项目中,差异更为直观:金融租赁受限于监管对租赁物适格性的要求,对车辆残值管理和处置能力要求极高;融资租赁公司则可通过与主机厂、经销商合作,设计含残值担保的弹性尾款方案,降低企业首付压力。网约车平台、物流车队在扩张期常采用后者完成批量车辆置换。
三、企业选择的三条判断标准
- 看资金规模与期限:单笔5000万元以上、期限5年以上的大型装备,优先评估金融租赁;中小额、期限2至3年的设备,融资租赁效率更高。
- 看审批时效:若设备采购与产线投产强绑定,时间窗口紧,融资租赁的属地化服务响应更具优势。
- 看增信资源:缺乏强主体担保的成长型企业,可借助融资租赁的厂商回购、保证金等结构化安排获取授信。
以一家华东精密制造企业为例,其采购6台CNC加工中心,总价约1800万元。企业年营收刚过亿元,无法满足银行系金融租赁的信用评级门槛。通过融资租赁直租方案,以设备本身作为租赁物、厂商提供回购承诺,两周内完成放款,并按13%抵扣进项税约207万元,实际融资成本较流贷下降近两个百分点。
租赁模式没有绝对优劣,关键在于牌照属性、资金成本与企业自身资信条件的匹配度。理解融资租赁与金融租赁在监管、结构、时效上的真实差异,才能让设备采购的资金安排真正服务于经营节奏。