从一次性采购到分期使用:设备融资租赁如何优化企业资产配置
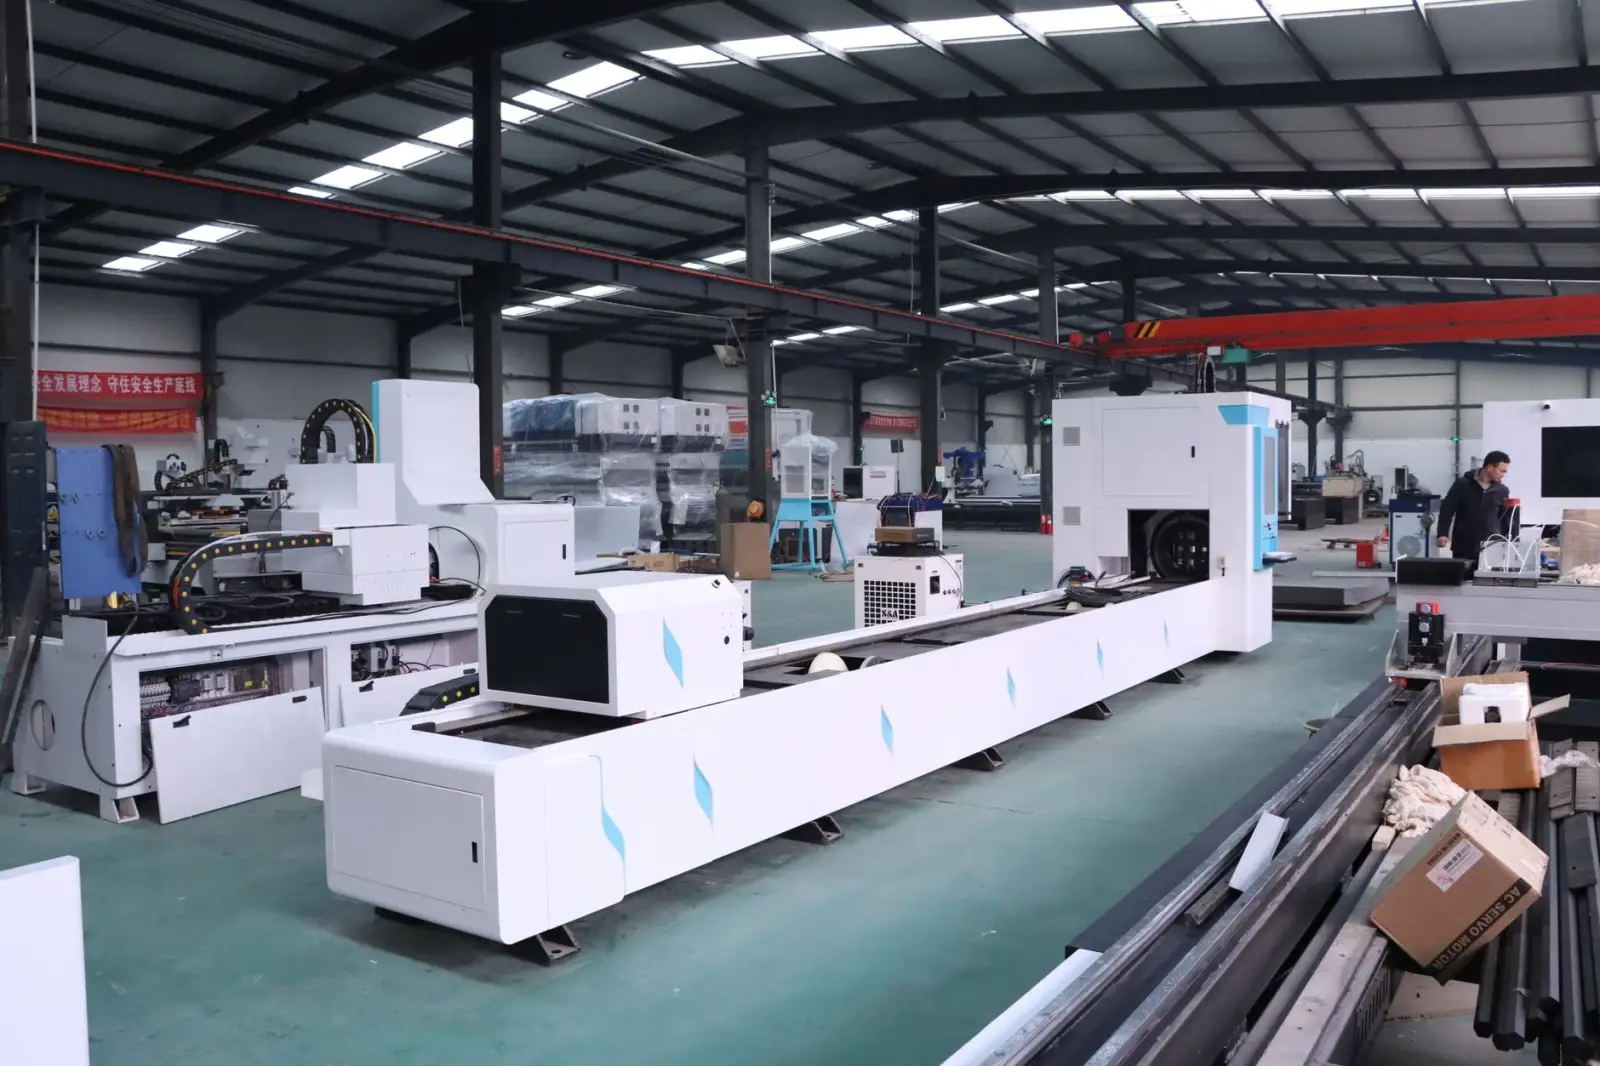
当制造企业面对一台报价300万元的五轴加工中心时,决策层往往陷入两难:一次性付款将吞噬全年现金流,而放弃采购又可能错失订单窗口。这种矛盾背后,折射出的是资产配置逻辑的深层问题——设备的价值在于使用,而非占有。近年来,融资租赁作为一种连接设备与资金的工具,正在改变企业“买断即拥有”的传统思维。
设备采购中的现金流困局
传统一次性采购模式下,企业需在设备交付时支付全额款项,而设备产生的收益却分布在未来数年。这种时间错配在重资产行业尤为突出:一条自动化产线的回本周期通常在18至36个月,但供应商的付款账期往往不超过90天。更关键的是,设备技术迭代速度加快,一台数控设备的市场价值在三年后可能缩水40%以上,企业实际承担了设备贬值与资金占用的双重压力。
从财务视角看,一次性采购将设备成本全部沉淀在固定资产科目中,降低了资产周转率。当企业需要融资时,银行更关注抵押物而非设备的使用效率,这让轻资产运营的科技型企业处于不利位置。金融租赁与融资租赁的介入,恰恰提供了一种将“资产所有权”与“使用权”分离的思路。
融资租赁的资产配置逻辑
融资租赁的本质是“以融物实现融资”。租赁公司根据企业选定的设备向供应商付款,企业按期支付租金获得使用权,租期结束后可按残值留购。这一结构带来三个层面的优化:
- 现金流平滑:将一次性资本支出转化为分期运营支出,租金与设备产出周期匹配,首付比例通常仅为设备价款的10%–30%。
- 税务优化:租金可作为费用在税前扣除,相较于折旧抵税,对盈利波动较大的企业更具弹性。
- 表外灵活性:经营性租赁模式下,设备不纳入资产负债表,有助于维持资产负债率,为后续信贷留出空间。
以汽车租赁场景为例,物流企业通过融资租赁方式批量引入新能源货车,不仅规避了车辆集中采购的资金峰值,还能在租期结束后根据业务线路变化灵活退租或续租,避免车辆闲置贬值。这种“按使用付费”的模式,在商用车队管理中已逐渐成为主流选择。
实践中的关键决策点
融资租赁并非适用于所有场景。企业在决策时需关注几个技术细节:租赁利率的折算方式(IRR口径与名义利率差异)、残值留购条款的定价合理性、以及提前终止的违约金结构。对于技术更新快的设备,建议选择租期短于设备经济寿命的方案,保留技术升级的主动权。
在设备融资方案设计阶段,企业应要求租赁公司提供完整的租金测算表,重点关注保证金比例、手续费收取方式及还款频率。等额本金与等额本息两种方式在长期限下的总成本差异可达5%以上,需结合自身现金流节奏选择。
设备融资租赁的价值,不在于让企业“少花钱”,而在于让每一笔资金投向更具弹性的位置。当设备从固定资产转变为可按需调用的服务能力,企业的资产配置便从静态持有转向动态优化。对于正处于产能扩张与技术升级交叉路口的制造企业而言,理解并善用这一工具,或许比单纯压低采购价格更具战略意义。